Pregunta; Usted tiene una amplia expertienxcia en el sector de la óptica. ¿En 10 años, cuánto ha cambiado el mercado portugués?
Marco Pombo: “Las ópticas de hoy no deben responder a las dinámicas de 2026 con el manual de 1995”
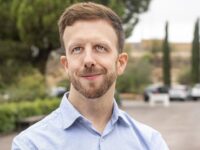
Marco Pombo es gestor y consultor con más de 25 años de experiencia en gestión, operaciones y desarrollo de negocios, en Portugal. Una parte destacada de su trayectoria profesional transcurrió en Grandvision, donde desempeñó diversas funciones y, posteriormente, formó parte del equipo directivo como director de Supply Chain en Portugal. Actualmente, asesora varios proyectos en el sector óptico.
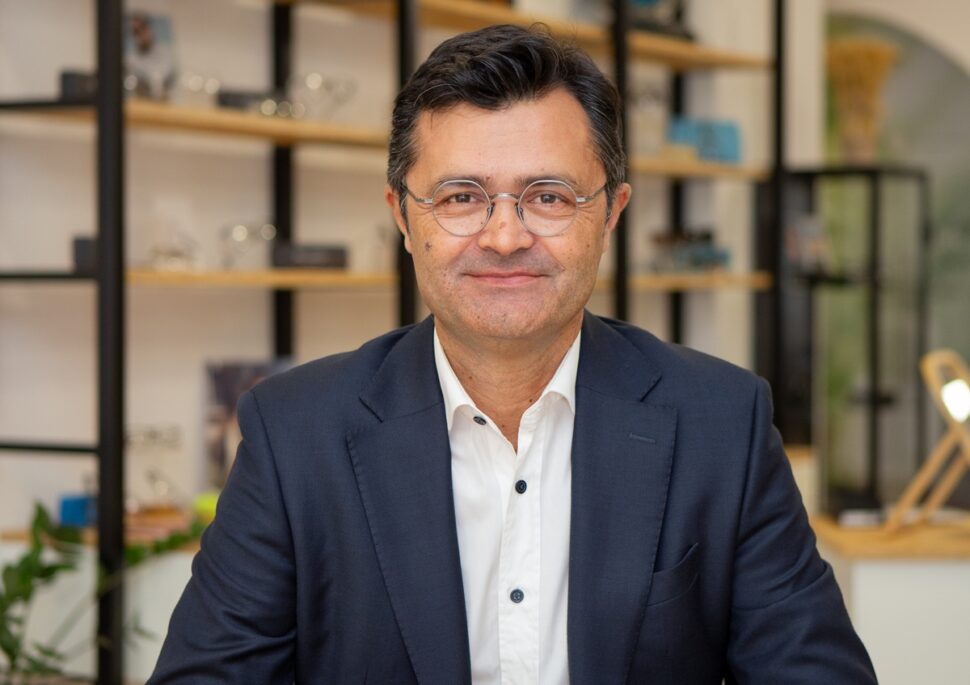
Marco Pombo.
Por
Jaime Cevallos
- 05/11/2026
Respuesta: El mercado portugués ha cambiado sustancialmente en su estructura empresarial, pero casi nada en su esencia comercial. Si analizamos la última década desde la perspectiva de la Estrategia del Océano Azul, Portugal se ha limitado a hacer que su océano rojo sea más eficiente, más musculoso y más sangriento. Se ha convertido en un mercado de puro copycat, en el que todos compiten por la misma demanda, con las mismas armas y la misma fórmula.
Hace diez años vivíamos en un ecosistema bastante atomizado, dependiente de la óptica tradicional y familiar de proximidad. Hoy, la concentración es brutal.
Muchos de los independientes que han sobrevivido lo han hecho refugiándose bajo el paraguas de cooperativas y grupos de compra para garantizar condiciones comerciales y una capacidad de comunicación que no tendrían por sí solos. Se ha profesionalizado la compra, se ha afinado la logística y se ha elevado la estética de las campañas de marketing.
Sin embargo, aquí hay una paradoja evidente: compramos mejor y comunicamos más alto, pero vendemos exactamente lo mismo y de la misma manera.
P. ¿Cómo podemos explicar esta situación?
R. La explicación es clara: la aversión al riesgo y la longevidad de quienes toman las decisiones. Tenemos propietarios y directores con 30 o 40 años en el sector que intentan responder a las dinámicas de 2026 con el manual de 1995. La fórmula que los ha traído hasta aquí ya ha caducado. Falta una cultura de formación continua, una auditoría crítica de los modelos establecidos y, sobre todo, valentía para rediseñar la experiencia del cliente.
Los escaparates siguen siendo un catálogo indistinto de monturas, y la propuesta de valor se resume en descuentos agresivos en la segunda unidad o en la montura de marca, o en precios cerrados.
Sin duda, ha habido una notable evolución técnica y operativa. Hace una década, la mayor parte del capex se destinaba a la decoración de la tienda, pensada para durar toda la vida; hoy se da prioridad a la flexibilidad y la rotación, con ciclos de vida del diseño de entre cuatro y cinco años. Y ese capital se ha canalizado de manera inteligente hacia el gabinete clínico y la trastienda.
P. Deme unos ejemplos concretos.
R. Uno es laclínica de precisión. Hemos visto la transición de los antiguos proyectores a pantallas LCD de optotipos; los autorrefractómetros clásicos han dado paso a plataformas integradas de multidiagnóstico (con el carácter pionero de Visionix y soluciones avanzadas de Nidek o Tomey); el vídeo acoplado a la lámpara de hendidura se ha generalizado; la telerrefracción ya es una realidad práctica, y los retinógrafos se han convertido en un estándar. En el mostrador, la antigua regla milimetrada y el rotulador se han sustituido por columnas y tabletas digitales de centrado de alta precisión.
Otro ejemplo es la eficiencia en la cadena de valor. Los grandes fabricantes de lentes oftálmicas han asumido el proceso de biselado y montaje a través de servicios remotos industrializados. Al desmantelar el taller tradicional en el punto de venta, la óptica ha ganado metros cuadrados útiles, ha reducido costes fijos y ha liberado tiempo para lo que genera valor: el examen visual y el asesoramiento en la venta.
Aun así, esta ha sido una revolución entre bastidores, invisible para el consumidor común. Para quien entra en una tienda del centro de Lisboa, de Oporto o de una ciudad de tamaño medio, las tiendas parecen clones unas de otras.
La última década ha sido el periodo de la reorganización empresarial, la búsqueda de escala y la optimización operativa. El problema es que la eficiencia dentro del mismo modelo tiene un límite natural. La próxima década no tolerará más mimetismo: tendrá que ser, necesariamente, la era de la disrupción de los conceptos comerciales y de la creación de nuevos océanos azules en Portugal.
P. En España siempre se ha dicho que el consumidor portugués es marquista. ¿Sigie siendo así o ahora se mueve por los precios?
R. Ese mito del consumidor portugués obsesionado con el logotipo y el prestigio de la marca ya tuvo su momento de verdad, pero hoy está algo desfasado. Portugal se alinea con las corrientes de fondo del resto de Europa; la única particularidad es que las tendencias suelen tardar entre dos y tres años más en alcanzar una masa crítica en el país, debido a la inercia del canal de distribución.
La marca sigue siendo un ancla de seguridad para un segmento tradicional, pero ha dejado de ser el único factor de decisión
La marca sigue siendo un ancla de seguridad para un segmento tradicional, pero ha dejado de ser el único factor de decisión. Hoy, el binomio ineludible es diseño frente a precio justo (percepción de valor). La coyuntura macroeconómica y la pérdida de poder adquisitivo relativo han acelerado este proceso, pero el catalizador estructural ha sido sociológico: la victoria cultural de la marca blanca en otras industrias, desde la gran distribución alimentaria (donde Continente e incluso Mercadona han educado al consumidor en la calidad de la marca propiá) hasta la distribución textil.
Lo vemos con absoluta claridad en las generaciones más jóvenes. Cuando observo cómo compran mis hijas, veo que se fijan en la estética, la versatilidade y el precio. El logotipo en la patilla ha pasado a un segundo plano y, en ocasiones, se percibe como una ostentación innecesaria.
Además, se está produciendo una transformación brutal en la cadena de suministro que las marcas tradicionales prefieren ignorar: el monopolio de la creatividad y el diseño ha terminado. Hace veinte años, los grandes grupos de lujo eran quienes tenían la capacidad de innovar, marcar tendencias y acceder a acetatos de vanguardia o a sofisticados procesos de fabricación. Hoy, la tecnología y los ecosistemas globales de fabricación han democratizado el diseño de vanguardia. Cualquier fabricante independiente u operador con marca propia puede lanzar al mercado productos con una estética, un acabado y una ergonomía tan interesantes o incluso más que los de una licencia de moda tradicional de gama media, como Tommy Hilfiger o Carolina Herrera. La comparación evidente es Zara y los gigantes de fast fashion: innovan, sorprenden y renuevan sus colecciones con una agilidad que el lujo encorsetado ya no puede reproducir.
En el sector óptico portugués, el problema es que muchas tiendas siguen aferrándose a las marcas tradicionales como muleta para vender, porque no saben vender un producto sin el respaldo de una marca externa. Como casi todas las ópticas venden exactamente los mismos catálogos de esas mismas marcas, han convertido un producto aspiracional en un producto básico. Y cuando se vende la misma montura de marca que tiene también la tienda de al lado, la única variable que le queda al consumidor para decidir es, inevitablemente, el precio. Volvemos al mismo punto: la falta de diferenciación ha empujado al mercado a una guerra destructiva de descuentos.
P. El mercado portugués de la óptica, Según el Observatorio Sectorial DBK de Informa, alcanzó una facturación de 850 millones de euros en 2024, con un crecimiento del 6,9%. ¿Qué factores están impulsando esta evolución?
R. Antes de analizar el crecimiento, conviene hacer una salvedad metodológica importante: cualquier consultor que conozca el terreno en Portugal observa esos 850 millones de euros con escepticismo. Esa cifra incluye un ruido estadístico relevante: ventas intercompany, facturación de operadores registrados bajo el código de actividad económica del comercio minorista que, en la práctica, actúan como mayoristas para sus asociados, e incluso exportaciones (sobre todo ventas online). El tamaño real del mercado minorista óptico dirigido al consumidor final se sitúa, de forma más consistente, entre los 650 y los 700 millones de euros. Hecha esta corrección, el crecimiento es innegable.
P. ¿Cuáles son los vectores de este crecimiento?
R. La presión competitiva e inversión publicitaria. La entrada y expansión de grandes grupos ha forzado un aumento sin precedentes de la inversión en medios (televisión, radio y medios digitales). Un mayor ruido promocional ha generado más urgencia de compra en el consumidor.
También hay una aceleración del cambio demográfico. Portugal es uno de los países más envejecidos de Europa. El avance de la presbicia es una inevitabilidad biológica que garantiza una demanda estructural y constante de lentes progresivas, el segmento con mayor margen del sector.
Otros puntos a destacar son la fatiga digital y la miopía precoz. La generalización del teletrabajo y la exposición omnipresente a las pantallas han adelantado la necesidad de corrección visual y han extendido la venta de soluciones de valor añadido, como las lentes ocupacionales y los tratamientos con filtros de luz azul, a grupos de edad cada vez más jóvenes.
Hay que añadir que hay un aumento del ticket medio gracias a la premiumización. La excelente labor de las filiales de fabricantes como De Rigo, Marcolin o Kering ha disparado la importación de productos de mayor valor añadido, elevando significativamente el valor medio por transacción. Casi todos han crecido en volumen y en valor.
Además, laapuesta masiva por campañas de sensibilización preventiva y la oferta de exámenes visuales y servicios de optometría (casi siempre gratuitos) han consolidado la consulta como la herramienta más eficaz para atraer público y generar conversiones en el espacio de venta.
P. ¿Cómo está evolucionando el sector óptico portugués en 2026? ¿Se mantiene la tendencia de crecimiento de los últimos años?
R. El año 2026 está poniendo freno a la euforia de los años anteriores. No preveo un año de fuerte expansión para el comercio minorista óptico en Portugal, en gran medida debido a la evidente compresión de la renta disponible de los hogares, muy presionada por el aumento continuo de los costes de la vivienda y por la marcada volatilidad de los combustibles y la energía.
En el sector óptico nos enfrentamos a una vulnerabilidad clásica: salvo en caso de rotura o pérdida accidental de las gafas, la renovación de la graduación es una decisión de consumo que puede aplazarse fácilmente seis meses o un año. Y es precisamente esa elasticidad la que está notando ahora el mercado. El consumidor que solía cambiar de lentes cada dos años está alargando el ciclo a tres.
Como consecuencia directa de esta presión financiera, el mercado se está polarizando. Están ganando terreno nuevos conceptos claramente orientados a ofrecer una buena relación calidad-precio y precios bajos, que desmitifican el coste de entrada de las gafas graduadas.
Sin embargo, es un grave error encasillar al consumidor portugués en categorías sociodemográficas rígidas. Hoy vivimos en la era del consumidor híbrido: una misma persona puede conducir un Tesla Y y gastarse cientos de euros en una cena de autor, y a la vez comprar camisetas blancas en Primark y llenar la nevera de yogures de marca blanca de un supermercado de descuento. La asignación de valor ya no es lineal; depende de la relevancia que cada persona atribuya a cada categoría en el momento exacto de la compra.
Por eso mismo, estoy convencido de que hay mercado para todos los formatos: desde la óptica clínica boutique de alta gama hasta el concepto low cost. No hay un único posicionamiento ganador en Portugal. El único modelo condenado a la irrelevancia es el indefinido término medio: el operador genérico que no es lo bastante barato para atraer por el precio ni lo bastante diferenciado como para cobrar por el servicio.
En el contexto actual, la regla de oro se resume en tres pilares: transparencia absoluta, excelencia en la ejecución y una coherencia inquebrantable con la propuesta de valor prometida al cliente.
P. Portugal cuenta con aproximadamente 2.300 establecimientos ópticos. ¿Considera que el mercado ha alcanzado su punto de saturación o todavía existe margen para nuevas aperturas?
R. No considero en absoluto que el mercado esté saturado. El argumento de la saturación suele ser una narrativa defensiva de los operadores establecidos para disuadir a nuevos competidores. ¡Pobre de nosotros, y sobre todo del consumidor, si pensáramos que la puerta está cerrada! Precisamente la presión competitiva de quienes llegan con nuevas ideas es lo que obliga al ecosistema a innovar.
Si ponemos las cifras en perspectiva, la tesis de la saturación se desmorona: tenemos aproximadamente una óptica por cada 4.700 habitantes. Si comparamos con el canal de las farmacias (un sector ultrarregulado, con límites estrictos por ley y cuotas de población por licencia), la densidad de farmacias es muy superior. En un país con una población cada vez más envejecida y con necesidades crecientes de atención primaria de la salud visual, hay claramente margen para más puntos de contacto.
La entrada de nuevos proyectos acelera una selección natural saludable: quien no aporte valor real perderá cuota de mercado
La cuestión fundamental no es el espacio físico, sino el concepto. Suelo decirles a mis socios estrategicos: si el plan es abrir una tienda para replicar exactamente lo que ya hacen los operadores de la calle, la mejor inversión es no invertir. Para hacer más de lo mismo, no hay sitio para ni un escaparate más. La entrada de nuevos proyectos acelera una selección natural saludable: quien no aporte valor real perderá cuota de mercado y tendrá que cerrar.
Sin embargo, para los grupos o inversores que miran hacia Portugal, la vía del crecimiento no pasa por abrir tiendas desde cero. El crecimiento puramente orgánico se ha vuelto lento, caro y lleno de obstáculos: encontrar buenas ubicaciones es complejo, hay una grave escasez de optometristas en el mercado laboral y el coste de atraer tráfico hacia una marca desconocida es brutal, lo que obliga a soportar meses o años de consumo de capital hasta alcanzar el punto de equilibrio.
Por eso defiendo firmemente la vía inorgánica: adquirir ópticas independientes ya existentes. Comprar una óptica permite adquirir de inmediato una ubicación ya probada, una cartera de clientes fidelizados, un equipo experimentado y un historial de facturación real. Se parte de una base sólida, en lugar de empezar desde cero frente a operadores ya arraigados en la comunidad.
Tuvimos un claro ejemplo de esta lógica en 2021, cuando el Grupo Alberto Oculista adquirió las 34 tiendas de Opticenter, en una de las operaciones de consolidación más destacadas de Portugal. Actualmente existe una gran oportunidad de adquirir ópticas bien ubicadas cuyos fundadores se acercan a la jubilación sin un plan de sucesión, o cuyos propietarios quieren desinvertir para apostar por otros sectores.
No defiendo comprar tiendas indiscriminadamente; defiendo comprar bien, auditar la dependencia del antiguo propietario, integrar con eficiencia y extraer valor modernizando activos que ya han demostrado su rentabilidad.
P.¿Cuáles son las principales diferencias entre los mercados ópticos de Portugal y España, tanto en su estructura empresarial como en los hábitos de consumo?
R. La primera diferencia, y la más evidente, es el tamaño: el mercado español es aproximadamente cuatro veces mayor que el portugués. Esta asimetría se traduce directamente en capacidades de inversión, masa crítica y poder de negociación muy distintos. Sin embargo, la diferencia más interesante es de carácter estructural y societario.
En España, el comercio minorista independiente ha construido una barrera defensiva muy sólida mediante grandes cooperativas y grupos de compra históricos. Estas estructuras asociativas permiten al óptico independiente conservar la propiedad de su tienda y, al mismo tiempo, beneficiarse de un gran poder de negociación en las compras, una logística avanzada y servicios compartidos. En Portugal, aunque existen estos grupos y tienen relevancia, el mercado ha evolucionado mucho más deprisa hacia la concentración corporativa clásica y el dominio de grandes cadenas de comercio minorista integradas (las cinco primeras ya representan más de la mitad del valor del mercado).
En cuanto al marco regulatorio y flexibilidad operativa, existe un contraste normativo marcado. En España hay una exigencia legal rigurosa de que haya un optometrista/óptico a tiempo completo en el establecimiento. Desde mi punto de vista, hoy esta imposición funciona mucho más como una barrera corporativa para proteger a la profesión que como una salvaguarda para el consumidor. Si observamos, por ejemplo, el sector de las farmacias (donde no se impone ese tipo de rigidez presencial absoluta), la comparación hace que la norma resulte aún menos justificable. Esta imposición genera una tremenda escasez artificial de profesionales en el mercado y, en última instancia, quien sale perjudicado en el servicio y los costes es el consumidor final. Con el salto tecnológico que hemos visto en los últimos años (equipos digitales automatizados, plataformas de diagnóstico y apoyo clínico remoto con un margen de error humano casi nulo), son regulaciones desfasadas que se beneficiarían de una actualización urgente en el mercado español.
En cuanto al consumo y los hábitos, los dos pueblos son sociológicamente cercanos y comparten comportamientos de compra mediterráneos. Según mi experiencia, el precio medio de las gafas completas en España tiende a ser ligeramente inferior al de Portugal, como reflejo de una presión promocional que lleva más años instalada y de un mayor volumen de compras por parte de las centrales españolas. Sin embargo, rechazo la simplificación de que el español solo se fija en el precio y el portugués solo en la marca; a ambos lados de la frontera, el cliente busca hoy un equilibrio entre estética contemporánea, un servicio de salud ocular fiable y una percepción de precio justo.
P. Las cinco mayores cadenas concentran más del 54% de la facturación del mercado portugués. ¿Hacia dónde se dirige el proceso de concentración empresarial?
R. El proceso de consolidación en Portugal está lejos de haber concluido; apenas estamos entrando en una segunda fase mucho más sofisticada. Si la primera oleada se caracterizó por las aperturas agresivas de grandes cadenas en centros comerciales y calles de mucho tránsito, la siguiente etapa será esencialmente inorgánica: crecimiento mediante adquisiciones directas y consolidación a través de redes de franquicias estructuradas, con empresarios locales muy comprometidos.
En un mercado maduro con unos 2.300 establecimientos, abrir desde cero se ha convertido en una ecuación de capital ineficiente. Desarrollar notoriedad desde cero, asumir costes operativos durante años hasta que la tienda alcance su madurez y disputar clientes puerta a puerta con marcas históricas implica un riesgo desproporcionado. En cambio, adquirir pequeños operadores regionales y ópticas independientes permite incorporar al balance activos que el dinero, por sí solo, no puede construir de un día para otro: un historial de facturación probado, ubicaciones consolidadas y una relación de confianza con la comunidad casi inquebrantable.
Esta oportunidad de fusiones y adquisiciones se ve amplificada por un catalizador demográfico ineludible: el relevo generacional. Una parte muy considerable de las ópticas independientes de Portugal fue fundada entre los años ochenta y noventa por empresarios que ahora están llegando a la edad de jubilación. Muchos de estos negocios facturan bien y tienen una clientela fiel, pero se enfrentan a un doble cuello de botella: la falta de sucesores familiares dispuestos a hacerse cargo del negocio y la incapacidad de afrontar las exigencias de inversión en tecnología clínica, digitalización y poder de negociación en las compras. Para los grupos con músculo financiero y rigor operativo, el terreno para las adquisiciones nunca había sido tan fértil.
Junto con las adquisiciones directas, el modelo de franquicia profesionalizado tendrá un papel fundamental en la consolidación. La óptica es, por definición, un negocio de proximidad humana y de confianza en materia de salud. Mantener al empresario local al frente de la operación (ahora como franquiciado, con incentivos alineados, soporte tecnológico centralizado, una marca sólida y condiciones de compra propias de un gran grupo) combina lo mejor de ambos mundos: la escala de una multinacional y el carácter y el compromiso del comercio local.
Sin embargo, conviene dejar una advertencia de consultor: consolidar no es coleccionar logotipos ni sumar tiendas a ciegas. El verdadero reto para el capital privado y las grandes cadenas está en la fase posterior a la adquisición: en la capacidad de integrar sistemas, optimizar márgenes y compartir sinergias sin desdibujar ni destruir el capital de confianza que ese establecimiento ha construido a lo largo de 20 o 30 años.
Portugal no necesita más metros cuadrados de comercio minorista óptico; necesita operadores más eficientes. El crecimiento inorgánico, centrado en comprar bien e integrar con inteligencia, será la principal palanca de creación de valor en el mercado portugués durante los próximos cinco años.
P. ¿Qué papel desempeñan actualmente las ópticas independientes en Portugal? ¿Están perdiendo terreno frente a las grandes cadenas y grupos comerciales?
R. Las ópticas independientes siguen desempeñando un papel fundamental en Portugal. La proximidad, la confianza y el conocimiento personal de los clientes son activos competitivos reales. Una cadena puede comprar publicidad y notoriedad; no puede construir de inmediato una relación que un empresario local ha desarrollado durante décadas.
Pero perder cuota de mercado no significa necesariamente perder relevancia o rentabilidad. Una óptica independiente no necesita tener el tamaño de una cadena para ser un negocio excelente. Necesita saber por qué la elige el cliente.
Hay un trinomio que considero especialmente útil: precio, servicio y rapidez. Es difícil destacar en los tres ámbitos a la vez, porque cada uno exige recursos e implica tomar decisiones. El reto es decidir cuáles de los dos sostendrán el posicionamiento, sin descuidar el tercero. Una óptica puede priorizar un servicio muy personalizado y una respuesta rápida, sin intentar ser la más barata. Otra puede apostar por precios asequibles y rapidez, con una oferta más sencilla y estandarizada. Lo importante es cumplir de forma coherente lo que se promete.
Una óptica independiente puede ser profesional, tecnológicamente avanzada y rentable
Por tanto, el problema no es la independencia, sino el aislamiento. Una óptica independiente puede ser profesional, tecnológicamente avanzada y rentable. Pero, si trabaja sin herramientas de gestión, sin capacidad de negociación y sin invertir en el equipo, es más vulnerable a la competencia de los grandes grupos.
Muchas veces, los propietarios de las ópticas son los propios optometristas. Son profesionales altamente cualificados en salud visual, pero eso no significa que tengan formación o competencias en gestión empresarial. No todos saben interpretar un P&L, elaborar un budget o realizar un análisis SWOT. Y no hay nada de malo en ello: son especialistas en salud visual, no en gestión empresarial.
El problema surge cuando se espera que asuman ambas funciones sin disponer de las herramientas necesarias. Por eso, considero fundamental que tengan acceso a asesoramiento profesional en gestión y estrategia, que les ayude a tomar mejores decisiones, mejorar la rentabilidad y desarrollar sus negocios de forma sostenible.
P. ¿Que caminos ve para la óptica indeopendiente?
R. Veo tres caminos: el primero, mantener la independencia con una gestión más profesional; el segundo pasa por integrarse en una red de compras o de franquicias, conservando la propiedad y ganando escala; y el teercero es vender a un operador capaz de desarrollar el negocio. Ninguna de estas opciones es, por definición, superior a las demás: depende del proyecto y de los objetivos del empresario.
Desde la perspectiva de la Estrategia del Océano Azul, no basta con competir mejor por la demanda existente; hay que encontrar necesidades que siguen mal atendidas. Las ópticas independientes tienen futuro, pero la proximidad debe ser el punto de partida de la diferenciación, no una excusa para no cambiar.
P. En los últimos años se han producido movimientos empresariales relevantes, como la integración comercial de Opticalia y Alberto Oculista. ¿Cabe esperar nuevas operaciones de concentración en el sector?
R. Estoy totalmente de acuerdo: veremos más movimientos de consolidación. La operación entre Opticalia y Alberto Oculista es, de hecho, uno de los casos más interesantes y didácticos del comercio minorista óptico en la península ibérica.
Sin embargo, conviene hacer una precisión técnica: no fue una fusión tradicional entre iguales. Lo que se materializó a finales de 2025 fue la adquisición de la operación portuguesa de Opticalia por parte del Grupo Alberto Oculista, que asumió lo master-franchise de la marca en Portugal.
Conozco bien a Miguel Caires, a quien considero un amigo, y sé que su grupo reunió dos factores decisivos para llegar a este resultado: en primer lugar, una lectura muy precisa del sector, anticipándose a las tendencias y los movimientos antes que la competencia; en segundo lugar, una clara ambición de crecer en un mercado portugués en el que abrir tiendas propias desde cero empezaba a alcanzar el límite de rentabilidad y de espacio disponible.
El gran interés de esta operación es que demuestra a los inversores que la consolidación no consiste solo en sumar escaparates a una cadena de tiendas. Puede significar comprar toda una plataforma de negocio: una marca con notoriedad internacional y una fuerte inversión publicitaria, una amplia red de franquiciados, contratos de distribución, poder de compra centralizado y una palanca operativa inmediata. Se combina la capacidad de gestión sobre el terreno portugués con el impulso de una marca multinacional.
El mercado portugués vive un momento en el que ambos lados de la mesa de fusiones y adquisiciones están más alineados que nunca
Es exactamente este tipo de lógica inorgánica lo que veremos con mayor frecuencia. El mercado portugués vive un momento en el que ambos lados de la mesa de fusiones y adquisiciones están más alineados que nunca: por un lado, empresarios locales que han construido proyectos rentables durante décadas y que, sin relevo generacional o sin recursos para afrontar las exigencias de inversión en tecnología y marketing, buscan rentabilizar ese legado; por otro, grupos consolidados que entienden que abrir desde cero es un proceso lento, arriesgado e ineficiente, y que resulta mucho más inteligente comprar estructuras probadas, con facturación y clientela ya consolidadas.
Todavía hay un terreno fértil para las transacciones en Portugal, especialmente para la absorción de ópticas independientes con una fuerte implantación local y de pequeños grupos regionales.
P. ¿Cómo está evolucionando la incorporación de servicios de audiología en los establecimientos ópticos portugueses?
R. Veo la audiología como una de las oportunidades de diversificación más inteligentes y naturales para el sector óptico en Portugal. Existe una sinergia demográfica y biológica evidente: son dos necesidades sensoriales que avanzan en paralelo, sobre todo a medida que envejece la población. El consumidor con presbicia que busca una solución visual es, con una probabilidad muy alta, el mismo que empieza a mostrar pérdidas auditivas.
En este contexto, considero un contrasentido financiero e inmobiliario abrir centros de audiología independientes desde cero. Los costes de estructura, alquiler comercial y captación de clientes de una tienda aislada son brutales. La óptica ya ha resuelto esa ecuación: dispone de ubicaciones privilegiadas, tráfico cualificado y el activo más valioso en el comercio minorista de salud: la confianza clínica del cliente.
Sin embargo, el ritmo de integración de la audiología está siendo frustrantemente lento. Pero no me sorprende: la historia se repite. La introducción de la contactología hace unos años encontró exactamente la misma inercia y resistencia cultural por parte de muchos empresarios del sector. Todavía hoy encontramos ópticas en Portugal donde más del 90 % de la facturación depende exclusivamente de la venta de gafas graduadas, dejando en segundo plano la contactología, las pruebas diagnósticas complementarias, las gafas de sol y la audiología. ¿Cómo se explica una dependencia de un solo producto tan arriesgada en el comercio minorista moderno? La respuesta vuelve a ser la comodidad y el miedo a salir de la zona de confort.
El ritmo de integración de la audiología está siendo frustrantemente lento en el mercado portugués
Aun así, quienes deciden avanzar con constancia obtienen resultados significativos. Un caso práctico en Portugal es Óculos Para Todos: un operador centrado en el concepto smart cost que incorporó la audiología y logró aplicar con éxito a los audífonos la misma propuesta de valor transparente, directa y accesible, generando un flujo de facturación de alto margen dentro de la misma estructura.
Sin embargo, no se puede tratar la audiología como un artículo más de estantería. Requiere cabinas insonorizadas, tecnología de diagnóstico, audiólogos acreditados y un seguimiento posventa riguroso. Veremos coexistir distintos modelos, desde espacios en colaboración hasta divisiones clínicas propias dentro de los grandes grupos. La vía más inteligente para el futuro consiste en transformar la óptica en un auténtico centro integrado de salud sensorial, rentabilizando los metros cuadrados y construyendo una barrera de diferenciación que el comercio minorista puramente comercial no puede copiar.
P.¿Cuáles son los principales desafíos a los que se enfrentan actualmente los ópticos-optometristas portugueses, tanto desde el punto de vista profesional como empresarial?
R. Antes de responder sobre los retos, conviene hacer una distinción práctica acerca del ecosistema portugués: en Portugal diferenciamos funcionalmente la figura del óptico de la del optometrista. El óptico es el empresario, propietario y gestor del establecimiento comercial; el optometrista es el profesional técnico de la salud visual que atiende las consultas en el gabinete clínico.
Suponiendo que la pregunta se refiere al empresario óptico, identifico tres retos estructurales en el mercado portugués: talento, rentabilidad y diferenciación.
Escasez y retención del talento: Atraer y retener a profesionales cualificados se ha convertido en una batalla diaria. El mercado se enfrenta a una evidente falta de optometristas y de técnicos ópticos con una sólida preparación, pero la carencia va más allá. Faltan profesionales en el área de ventas con competencias híbridas: capacidad técnica, vocación de asesoramiento comercial, sensibilidad estética e inteligencia relacional con el cliente.
La ilusión de la facturación frente a la rentabilidad real: Operamos en un mercado muy competitivo, marcado por guerras promocionales agresivas, presión inflacionaria sobre los costes fijos y una compresión progresiva de los márgenes brutos. El gran error de muchos empresarios ópticos es seguir hipnotizados por el volumen de facturación, en lugar de gestionar en función del margen neto, el retorno del capital invertido o el punto de equilibrio de la operación. En las consultorías que realizo, cuando pregunto cuál es el objetivo de productividad por empleado o qué porcentaje de las ventas representa el alquiler del local, la mayoría de los gestores duda o simplemente desconoce las cifras. Sin indicadores de gestión rigurosos, se gestiona a ciegas.
Aversión al riesgo y epidemia de copycats: Sin duda, este es el problema más profundo. El sector óptico portugués padece una aversión paralizante al riesgo. Cuando una gran cadena lanza una campaña promocional, las demás se apresuran a lanzar una versión idéntica. Cuando alguien renueva la imagen de una tienda, enseguida aparecen decenas de tiendas clónicas. La estrategia se reduce a copiar al vecino.
Es una paradoja fascinante: la óptica combina atención primaria de salud, tecnología de vanguardia, moda, ergonomía y psicología del consumidor. En el punto de venta contamos con todos los elementos necesarios para construir formatos verdaderamente disruptivos, pero la inmensa mayoría insiste en nadar en el mismo «océano rojo», disputándose a los clientes con la misma fórmula agotada.
El sector necesita urgentemente empresarios con ambición para crear nuevos conceptos, nuevos modelos de suscripción de gafas o de servicios y experiencias en tienda que no dependan exclusivamente de la venta transaccional de monturas y lentes. Hoy, el mayor peligro para una óptica no es que la tienda de enfrente sea más agresiva con los descuentos; el mayor peligro es ser exactamente igual que ella.
P. ¿Qué cambios considera necesarios en la regulación del sector para reforzar el papel del óptico-optometrista en el sistema sanitario portugués?
R. Portugal necesita dar un paso adelante en el reconocimiento y la integración de los optometristas en el sistema de salud. Contamos con profesionales con formación universitaria cuyas competencias podrían aprovecharse mejor. La ortóptica dispone desde hace muchos años de un marco profesional propio; la optometría también necesita normas claras, respetando las diferencias entre ambas profesiones.
Desde mi punto de vista, hay tres prioridades normativas.
La primera es definir claramente el acceso a la profesión, las cualificaciones exigidas, las competencias y las responsabilidades, junto con mecanismos de supervisión y actualización profesional. No se trata solo de reconocer a una profesión: se trata de garantizar que el ciudadano sepa quién lo está evaluando, qué cualificaciones tiene y bajo qué responsabilidad actúa.
Portugal necesita dar un paso adelante en el reconocimiento y la integración de los optometristas en el sistema de salud
La segunda es crear condiciones para una integración estructurada en la atención primaria y en el SNS. No tiene sentido que una persona con una necesidad de corrección refractiva dependa de una consulta hospitalaria de oftalmología para obtener una respuesta que podría proporcionar otro profesional cualificado. Los optometristas podrían colaborar con los centros de salud en la evaluación de la función visual y en la identificación de casos que requieren derivación médica, con protocolos definidos y mecanismos de control de calidad.
La tercera es aclarar los límites de intervención y la colaboración entre optometristas, ortoptistas y oftalmólogos. Necesitamos circuitos de derivación claros: quién evalúa, quién deriva, en qué circunstancias y con qué prioridad. La tecnología puede apoyar este trabajo, pero no sustituye la cualificación ni la responsabilidad profesional.
La sospecha de una catarata ilustra bien esta necesidad: identificar una reducción visual que ya no mejora adecuadamente con la corrección óptica y derivar a tiempo a oftalmología puede evitar que la persona siga sin recibir una respuesta adecuada. El diagnóstico médico y la decisión terapéutica corresponden al oftalmólogo; reconocer la necesidad de derivación forma parte de una colaboración eficaz.
Portugal debe estudiar modelos europeos en los que esta coordinación está más desarrollada y adaptar las mejores prácticas a su realidad. Pero el principio es sencillo: no se trata de sustituir a los oftalmólogos, sino de aprovechar mejor las competencias de cada profesional y reservar los recursos médicos especializados para las situaciones que los requieren.
Tenemos que dejar de considerar la optometría únicamente como una actividad vinculada al comercio minorista óptico y reconocerla como parte de la atención de la salud visual. No aprovechar estas competencias supone desperdiciar recursos humanos cualificados que el país necesita.
P. Si tuviera que anticipar cómo será el mercado óptico portugués dentro de cinco años, ¿qué grandes transformaciones cree que se habrán producido?
R. Creo que, en 2031, el mercado óptico portugués estará más concentrado, más profesionalizado y contará con modelos de negocio más diversificados. Preveo tres grandes transformaciones.
La primera será empresarial. Veremos más adquisiciones de ópticas independientes y pequeños grupos regionales, así como redes de franquicia con empresarios locales comprometidos. Para muchos operadores, integrar negocios con clientes, equipos y reputación será más interesante que asumir la inversión y el tiempo necesarios para construirlo todo desde cero. La competencia decisiva no consistirá solo en comprar, sino en integrar y mejorar esos negocios sin destruir su valor local.
La segunda será la transformación de la experiencia del consumidor, con la inteligencia artificial como un auténtico game changer. Creo que tendrá impacto en la personalización de las soluciones ópticas, en el apoyo a la interpretación de las mediciones y en la conexión entre la atención digital y la presencial. Pero instalar tecnología no es, por sí solo, innovar. Su valor estará en mejorar las recomendaciones, reducir fricciones y ofrecer un seguimiento más relevante. La tienda física seguirá siendo importante, siempre que proporcione una experiencia que justifique desplazarse hasta ella.
La tercera será la diversificación de los ingresos. La audiología, la contactología, los servicios de optometría y el seguimiento personalizado deberían ganar peso. Depender casi exclusivamente de la venta de gafas graduadas significa dejar oportunidades sin explorar y concentrar demasiado el riesgo en una compra poco frecuente.
Pero el cambio más importante tendrá que ser de mentalidad. Seguimos demasiado centrados en el mercado que conocemos y en fórmulas que dieron resultado en el pasado. Competimos por las mismas ubicaciones, los mismos clientes y las mismas marcas, a menudo con campañas casi idénticas. En términos de la Estrategia del Océano Azul, estamos más pendientes de competir en el océano rojo que de crear nuevas propuestas de valor.
Y que nadie piense que el mercado portugués no recompensa la audacia comercial. Tenemos un auténtico case study nacional que demuestra lo contrario: Fábrica de Óculos Original. Supieron interpretar el mercado con gran lucidez, identificaron tres drivers muy eficaces para atraer tráfico y asumieron un riesgo financiero y operativo que pocos se habrían atrevido a asumir. El resultado está a la vista: 45 tiendas abiertas en solo seis años y una facturación anual de alrededor de 30 millones de euros. Lo repito: ¡en seis años! Esto demuestra que el consumidor portugués está receptivo a conceptos que rompen con los dogmas establecidos.
Por ejemplo: ¿por qué no desarrollar un modelo de seguimiento visual continuo mediante una cuota mensual? Una relación estructurada que combine evaluaciones periódicas, acceso a los productos que necesita el cliente y soluciones adaptadas a la evolución de sus necesidades. En lugar de esperar a la siguiente compra, dos o tres años después, el operador construiría una relación continua. Naturalmente, habría que definir las coberturas, la frecuencia de sustitución y unas condiciones económicamente sostenibles para ambas partes.
No planteo esto como una solución universal ni como una idea sin precedentes. Es un ejemplo de cómo podemos pensar más allá de la transacción tradicional.
El sector no necesita necesariamente más ópticas: necesita mejores ópticas, empresarios más ambiciosos y propuestas que aporten valor al consumidor. Y debe dejar de confundir crecimiento con apertura de tiendas e innovación con copiar una campaña que ha funcionado a un competidor.
Etiquetas:
Mercado de la óptica en Portugal
Compartir:
Jaime Cevallos
Lo + visto
Publicidad
Publicidad
Publicidad
Newsletter
Suscríbete a la newsletter de modaengafas.com
Noticias relacionadas
Entrevistas
Entrevistas
Entrevistas