
La entrevista forma parte del Cuaderno de Economía y Audiología 2026 editado por Modaengafas.
Juan Ortín: “En 2027, el crecimiento del sector óptico podría situarse en un 2%”
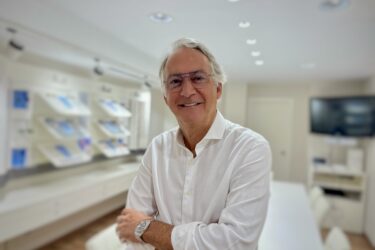
Juan Ortín, director del Observatorio Sectorial DBK de Informa, analiza la situación del sector en un momento en que van entrando nuevos operadores al sector, en que la falta de ópticos-optometristas está presionando los costes de personal al alza, entre otros movimientos
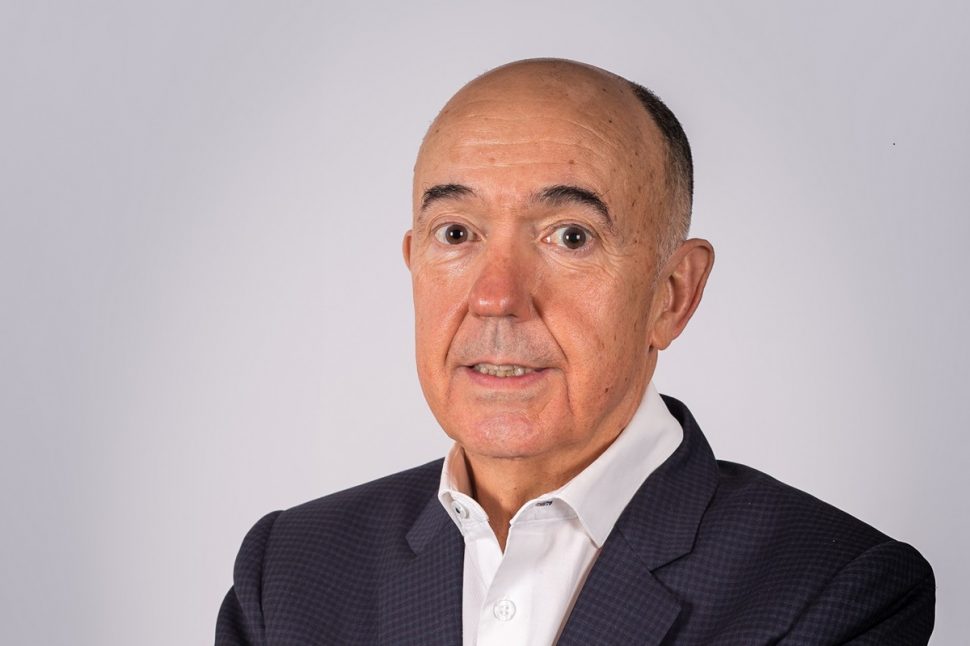
Juan Ortín, director del Observatorio Sectorial DBK de Informa.
Por
Jaime Cevallos
- 15/10/2026
Pregunta: El mercado creció un 3,6% en 2025. Qué factores han pesado más: ¿el aumento de clientes, el incremento del precio medio o la venta de productos de mayor valor añadido?
Respuesta: Efectivamente, según nuestros datos, las ventas de los establecimientos minoristas de productos ópticos experimentaron un incremento del 3,7% en 2024 y del 3,6% en 2025, alcanzando los 3.035 millones de euros en el último año citado.
Varios son los factores que han incidido en el crecimiento del valor del mercado en los últimos años. Por un lado, cabe señalar el favorable comportamiento del consumo final de las familias y la tendencia de la demanda hacia productos y servicios de mayor valor añadido. Por otro, la creciente necesidad de utilización de elementos compensadores de la visión por parte de la población, en un contexto de generalización del uso de dispositivos electrónicos y empeoramiento de la salud visual.
La mayor preocupación por la imagen y el envejecimiento de la población son otros factores que han impulsado las ventas.
En términos de gasto per cápita en productos ópticos, en 2025 se alcanzaron los 61 euros superando ampliamente los 55 euros contabilizados en 2019, antes del impacto de la pandemia.
P. DBK prevé una desaceleración del crecimiento hasta el 2,6% en 2026 y el 1,9% en 2027. ¿Estamos entrando en una fase de madurez del mercado?
R. Las previsiones apuntan al mantenimiento de la tendencia al alza del valor del mercado en el bienio 2026-2027, sustentada tanto en el incremento del volumen de ventas como en el creciente peso en la demanda sectorial de productos de mayor precio unitario.
No obstante, se espera una moderación en el ritmo de crecimiento del volumen de negocio en comparación con ejercicios anteriores, en un contexto macroeconómico menos favorable y perspectivas de pérdida de dinamismo del consumo privado. Así, se estima una facturación sectorial al cierre de 2026 de 3.115 millones de euros, un 2,6% más que en 2025, en tanto que en 2027 el crecimiento podría situarse en el en torno del 2%.
P. ¿Qué indicadores vigilan especialmente para anticipar la evolución del sector óptico?
R. La situación general de la economía y, en particular, el comportamiento del consumo final de los hogares tiene una influencia importante en el comportamiento de las ventas del sector óptico, especialmente en lo que respecta a productos más vinculados a la moda y de mayor precio unitario. Las tendencias demográficas, por su parte, también son relevantes para anticipar la evolución del negocio.
P. ¿Existe margen para que el mercado vuelva a crecer por encima del 4% o ese ciclo ya ha quedado atrás?
R. Nuestras previsiones actuales para este ejercicio y el siguiente indican, como he comentado, variaciones anuales del valor del mercado de alrededor del 2-3%, por lo que no esperamos crecimientos por encima del 4% a corto plazo. No obstante, esto no impide que en años posteriores las ventas puedan recuperar un mayor dinamismo.
P. Los cinco primeros operadores ya concentran casi el 49% del mercado y los diez primeros superan el 72%. ¿Hasta dónde puede llegar esa concentración?
R. La oferta sectorial se orienta cada vez en mayor medida hacia la diferenciación y mejora del servicio, si bien el lanzamiento de campañas de descuentos y promociones para captar y fidelizar clientes se mantiene como un factor clave de competencia, debido a la fuerte rivalidad entre los operadores para mantener sus cuotas de mercado.
En este contexto, en los últimos años ha continuado la tendencia hacia el asociacionismo en grupos de compra o la integración en cadenas por parte de los establecimientos independientes, lo que ha reforzado el grado de concentración del sector.
Los cinco primeros grupos de compra o cadenas reunieron en 2025 una cuota conjunta de mercado del 48,7%, porcentaje que se situó en el 72,1% al considerar a los diez primeros operadores.
P. ¿Veremos nuevas operaciones corporativas entre cadenas o grupos de compra durante los próximos años?
R. Recientemente se han registrado en el sector algunas operaciones corporativas relevantes, la creación de nuevos grupos de compra y la apuesta por parte de algunos de los principales competidores por la internacionalización de su actividad.
La tendencia de concentración de las ventas en un menor número de competidores se mantendrá previsiblemente a corto y medio plazo, impulsada tanto por el crecimiento orgánico de los grandes operadores como por posibles nuevas operaciones de fusiones y adquisiciones de empresas.
P. El informe refleja que menos del 10% de los establecimientos permanecen completamente independientes. ¿Está desapareciendo este modelo de negocio?
R. Los principales operadores del sector están apostando por la innovación en producto, la transformación de los espacios comerciales, la incorporación de tecnología avanzada para mejorar la experiencia de los clientes y la expansión selectiva de redes, dificultando la permanencia en el mercado de las pequeñas ópticas.
En este contexto, a finales de 2025 el número de puntos de venta minoristas de productos ópticos en España se situaba en torno a 9.800, manteniendo una tendencia de moderado descenso derivada del proceso de cierre de establecimientos de reducida dimensión que operan de forma independiente.
En conjunto, las ópticas asociadas a grupos de compra y/o integradas en cadenas representan el 91% de la oferta total, frente al 9% correspondiente a establecimientos independientes, grupo de operadores que continúa reduciéndose.
P. ¿Los grupos de compra se han convertido prácticamente en una necesidad para competir?
R. La cuota de mercado conjunta de las ópticas asociadas a grupos de compra tiende a aumentar. En 2025, reunieron una participación sobre las ventas totales del sector superior al 57%.
Cabe destacar, no obstante, que las ventas de las ópticas integradas en cadenas ya estén asociadas o no a grupos de compra, contabilizaron un crecimiento del 4,5% en el pasado año, hasta alcanzar los 1.630 millones de euros. Esta cifra representó el 53,7% del valor total del mercado, consolidando el avance en su cuota de mercado respecto a ejercicios anteriores.
P. ¿Qué tendría que hacer hoy una óptica independiente para seguir siendo rentable sin integrarse en una cadena o grupo? ¿Existe riesgo de que desaparezca parte del comercio tradicional en los próximos cinco años?
Las empresas del sector operan en un entorno de fuerte competencia, lo que dificulta la posición en el mercado del comercio tradicional independiente.
Debe tenerse en cuenta que los operadores de mayor tamaño y capacidad financiera continuarán impulsando estrategias de diferenciación mediante innovación de productos y mejora de los servicios prestados. Además, se apunta una tendencia creciente hacia la omnicanalidad, con el desarrollo de la venta online, plataformas digitales y aplicaciones orientadas a mejorar la experiencia del cliente y la gestión empresarial, lo que requiere inversiones difícilmente asumibles por los pequeños operadores.
P. El estudio señala una mejora de la rentabilidad en 2024 y 2025. ¿Se debe más a la eficiencia empresarial o a una mejora del mix de producto?
R. Efectivamente, la rentabilidad de las cadenas y grupos de compra se vio favorecida en el bienio 2024-2025 por el crecimiento del volumen de negocio y el control de los costes. Se puede concluir que se registran mejoras de eficiencia en los procesos, así como una ampliación de la oferta de productos y servicios.
P. ¿La guerra de precios sigue siendo el principal riesgo para la rentabilidad?
R. Sí, la fuerte competencia en precio se mantiene como una amenaza para la mejora de los márgenes en el sector. No obstante, teniendo en cuenta el Índice de Precios al Consumo, en 2025 se registró un mejor comportamiento en comparación con lo observado en ejercicios anteriores.
P. ¿Hasta qué punto considera que la audiología será el principal vector de crecimiento para muchas ópticas? ¿Cree que llegará un momento en el que una óptica sin servicio de audiología perderá competitividad?
Las ventas de productos de audiología están adquiriendo una importancia creciente en el sector, llegando a suponer más del 10% de las ventas totales de algunos de los principales grupos de compra y cadenas.
Así, algunos operadores han desarrollado espacios específicos para la venta de productos auditivos dentro de las ópticas y otros han lanzado enseñas específicas para operar en este mercado. No obstante, el crecimiento de la facturación en este ámbito puede verse limitado por el fuerte desarrollo de la oferta de distribución minorista especializada.
P. La escasez de ópticos-optometristas y audioprotesistas es uno de los grandes problemas del sector. ¿Es ya el principal cuello de botella para crecer?
R. Es verdad, es otra de las principales amenazas a las que debe hacer frente el sector. La escasez de profesionales cualificados puede limitar las posibilidades de expansión del negocio, generando además una presión al alza sobre los costes de personal.
P. ¿Qué consecuencias puede tener para el consumidor si este problema se agrava?
R. El aumento de costes generado por la falta de mano de obra podría ser trasladado, al menos en parte, a los precios de venta, con el objetivo de minorar su impacto en los márgenes, por lo que este problema tendrá un efecto negativo sobre el consumidor final.
Compartir:
Jaime Cevallos
Lo + visto
Publicidad
Publicidad
Publicidad
Newsletter
Suscríbete a la newsletter de modaengafas.com
Noticias relacionadas
Entrevistas
Entrevistas
Entrevistas