
El artículo forma parte del Cuaderno de Economía y Audiología 2026 editado por Modaengafas.
Óptica 2026: un mercado de 3.000 millones que ya no quiere caminar solo
El mercado español de productos ópticos alcanzó los 3.035 millones de euros en 2025, un 3,6% más. La consultora DBK Informa prevé que el negocio mantenga su avance en 2026 y 2027, aunque a un ritmo más moderado
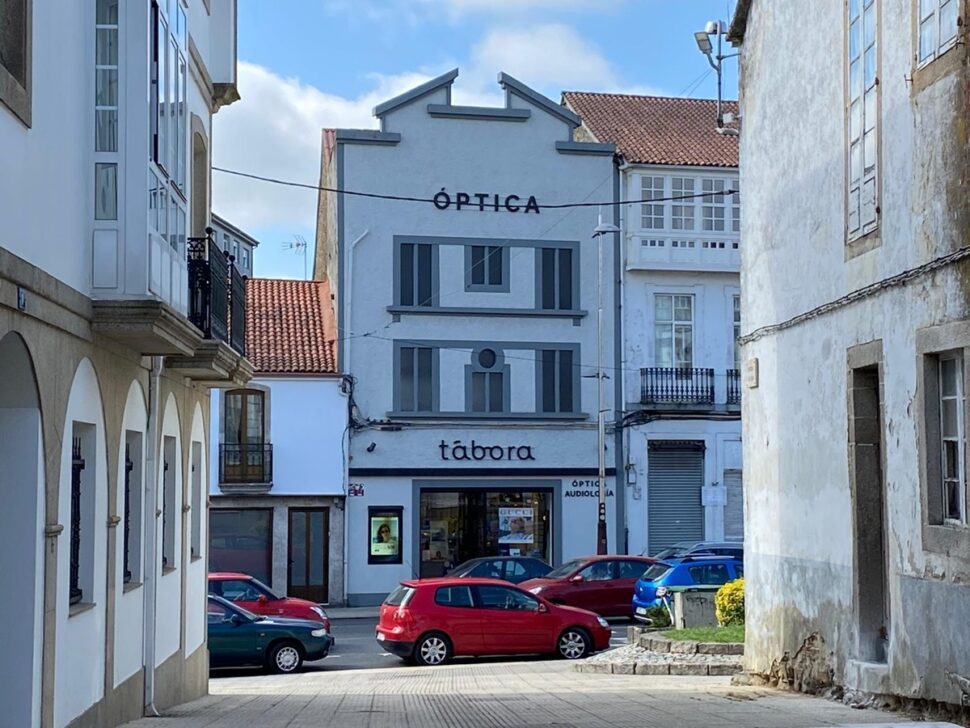
Óptica Tábora en Melide (Galicia). FOTO: Modaengafas
Por
Jaime Cevallos
- 06/10/2026
La óptica española crece, pero también cambia de piel. Bajo la aparente estabilidad de un mercado que lleva años demostrando su capacidad de resistencia se está produciendo una transformación silenciosa. Hay menos espacio para caminar en solitario, las grandes redes ganan peso y los grupos de compra se han convertido en el refugio de buena parte de los establecimientos que quieren conservar su independencia sin renunciar a la fuerza que proporciona la escala.
El resultado es un mercado que en 2025 cruzó una frontera simbólica. Las ventas minoristas de productos ópticos alcanzaron los 3.035 millones de euros, después de crecer un 3,6%, según las principales conclusiones del estudio Distribución de Óptica, publicado por DBK Informa. El avance da continuidad al incremento del 3,7% registrado un año antes.
El crecimiento se apoya en el aumento de la demanda, el buen comportamiento del gasto privado y una tendencia de los consumidores hacia productos y servicios de mayor valor añadido. Pero la fotografía del sector va mucho más allá de la evolución de las ventas. Lo verdaderamente significativo está en cómo se están repartiendo esos más de 3.000 millones.
La red de distribución
España cerró 2025 con alrededor de 9.800 establecimientos de óptica. La cifra es el resultado de un proceso de ajuste de la oferta que DBK vincula al cierre de pequeños negocios independientes. Andalucía, Cataluña, Comunidad Valenciana y Madrid concentran conjuntamente más del 60% de los puntos de venta del país.
Es en la estructura de esa red donde aparece uno de los grandes movimientos de fondo del mercado. Más de 6.000 establecimientos están asociados a grupos de compra, lo que equivale al 61,4% del total. Esta fórmula se ha consolidado como una de las principales estrategias utilizadas por los operadores independientes para ganar competitividad en un mercado cada vez más exigente.
A finales de 2025 había además 3.385 establecimientos integrados en cadenas, equivalentes al 34,5% de la red. Los otros 6.415 establecimientos no pertenecían a cadenas, aunque una parte significativa estaba vinculada a grupos de compra.
El dato que mejor refleja el cambio de escenario aparece cuando se observa el mercado desde una perspectiva conjunta. Las ópticas vinculadas a grupos de compra y las integradas en cadenas representan más del 90% de los puntos de venta españoles. Los establecimientos independientes quedan ya por debajo del 10%.
La independencia pura se convierte así en una isla cada vez más pequeña dentro de un océano de redes, alianzas y enseñas.
Cinco operadores controlan casi la mitad del mercado
La concentración no se limita al número de establecimientos. También alcanza al reparto del negocio. Los cinco primeros operadores, incluyendo grupos de compra y cadenas, concentraron en 2025 el 48,7% del mercado en valor. Al ampliar el foco a los diez primeros, la cuota conjunta asciende al 72,1%.
Es decir, prácticamente tres de cada cuatro euros que mueve la distribución óptica española quedan dentro del perímetro de sus diez mayores operadores.
Las cadenas avanzan además a mayor velocidad que el conjunto del mercado. Sus ventas aumentaron un 4,5% en 2025, hasta alcanzar los 1.630 millones de euros, cerca del 54% del negocio total. Los establecimientos asociados a grupos de compra generaron por su parte 1.740 millones, con un incremento del 3,9%, y representaron el 57,3% del mercado.
Ambas magnitudes responden a clasificaciones distintas y se solapan. Una óptica integrada en una cadena puede estar también vinculada a un grupo de compra. Por tanto, sus cuotas no deben sumarse.
La diferencia en las velocidades de crecimiento refuerza la tendencia. Frente al 4,5% de las ópticas integradas en cadenas, los establecimientos no integrados avanzaron un 2,6%. Las ópticas asociadas a grupos de compra crecieron un 3,9%, mientras que las no asociadas lo hicieron un 3,2%.
Las lentes siguen siendo el corazón del negocio
Pese a los cambios en la distribución, el centro de gravedad económico del sector continúa situado en las lentes oftálmicas.
Este segmento generó 1.370 millones de euros en 2025, alrededor del 45% de todo el mercado. Las monturas alcanzaron los 600 millones, la contactología sumó 495 millones y las gafas de sol movieron 425 millones. Otros productos aportaron los 145 millones restantes.
La jerarquía por tamaño, sin embargo, cambia cuando se analiza el dinamismo. Las gafas de sol fueron el segmento que más creció en 2025, con un incremento del 6,3%. Su peso alcanzó el 14% del mercado. La contactología avanzó un 4,2%, las lentes oftálmicas un 3,4% y las monturas un 1,7%.
El sol corre más que el resto del negocio, aunque las lentes oftálmicas continúan sosteniendo casi la mitad de la facturación sectorial.
Un mercado más rentable
El crecimiento de las ventas ha venido acompañado por una mejora de la rentabilidad de cadenas y grupos de compra durante el bienio 2024-2025. DBK atribuye esta evolución al aumento de los ingresos, la contención de las principales partidas de gastos y un mejor comportamiento de los precios de venta.
Los datos disponibles sobre la estructura de costes, correspondientes a 2024, muestran diferencias significativas entre ambos modelos.
En el agregado analizado de los principales grupos de compra, los aprovisionamientos representaban el 73% de la facturación y los gastos de personal el 7,1%. El resultado de explotación se situaba en el 2,5%.
En las cadenas analizadas, los aprovisionamientos suponían el 43,6% de las ventas, mientras que los gastos de personal alcanzaban el 25,7%. Su resultado de explotación ascendía al 6,8% de la facturación. Los datos corresponden a agregados de 11 de los principales grupos de compra y 36 de las principales cadenas del sector.
2026: crecimiento sí, pero…
El mercado todavía tiene recorrido. DBK dibuja un escenario positivo para 2026 y 2027, aunque anticipa una moderación de las tasas de crecimiento.
Para el cierre de 2026, la previsión sitúa el negocio en torno a 3.115 millones de euros, un 2,6% más que en 2025. En 2027, el mercado aumentaría otro 1,9% y superaría los 3.175 millones de euros.
También aquí las cadenas parten con ventaja. DBK espera que su facturación aumente un 3,4% en 2026, hasta los 1.685 millones de euros. Los establecimientos asociados a grupos de compra crecerían cerca de un 3%, hasta alcanzar los 1.790 millones.
La brecha se mantendría en 2027. Las cadenas crecerían un 2,4%, frente al 1,4% previsto para los establecimientos no integrados. Los asociados a grupos de compra avanzarían un 2,2%, mientras que los no asociados lo harían un 1,5%.
La próxima batalla será también digital
El futuro del mercado no se jugará exclusivamente en la apertura de establecimientos o en el volumen de ventas.
DBK señala que los operadores de mayor tamaño continuarán buscando la diferenciación mediante la innovación en producto y la mejora de los servicios. Al mismo tiempo, la omnicanalidad ganará protagonismo con el desarrollo de la venta online, las plataformas digitales y las aplicaciones destinadas tanto a mejorar la experiencia del cliente como la gestión empresarial.
Hay además otro territorio que empieza a ocupar un lugar relevante en las estrategias de crecimiento: la audiología.
El informe anticipa nuevas inversiones destinadas a ampliar este negocio ante sus perspectivas de crecimiento. Estas inversiones estarán orientadas al refuerzo de las redes de venta y al establecimiento de acuerdos con fabricantes. DBK también prevé que algunos de los principales grupos de compra impulsen su expansión internacional durante los próximos años, especialmente hacia Latinoamérica.
El desafío del independiente
En este paisaje queda una figura que durante décadas ha formado parte esencial de la óptica española: el establecimiento independiente.
No desaparece, pero las condiciones para competir se endurecen. DBK advierte de que la fuerte competencia en precios para captar y fidelizar clientes y la escasez de profesionales cualificados continuarán dificultando el posicionamiento de las ópticas independientes, incluso dentro de un escenario general de crecimiento de la demanda.
Ahí reside probablemente una de las principales paradojas del mercado español. El sector crece mientras se estrecha el espacio para competir en solitario.
Los 3.035 millones de euros facturados en 2025 dibujan un negocio saludable. Los 9.800 establecimientos muestran una red todavía extraordinariamente capilar. Pero detrás de esas cifras avanza una transformación más profunda. Las cadenas ganan cuota, los grupos de compra se consolidan como escudo competitivo, la concentración aumenta y la tecnología, la omnicanalidad y la audiología empiezan a marcar el camino de la siguiente etapa.
La óptica española seguirá creciendo. Lo hará, según las previsiones de DBK, por encima de los 3.175 millones de euros en 2027. Pero el mercado que llegará hasta allí será cada vez menos parecido al que dejó atrás. Porque en la óptica española no solo está cambiando cuánto se vende. Está cambiando, sobre todo, quién tiene la fuerza para venderlo.
Compartir:
Jaime Cevallos
Lo + visto

Publicidad
Publicidad
Publicidad
Newsletter
Suscríbete a la newsletter de modaengafas.com
Noticias relacionadas
Contexto

Hacienda aplaza Verifactu hasta octubre de 2028
Por
Redacción
- 06/10/2026
Contexto

Contexto


Salud visual

Contexto
