La adquisición de GN Hearing puede convertirse en un motor de crecimiento para Amplifon. Cuando faltan dos días para que se reúna la junta de accionistas de la multinacional italiana, Rothschild&Co Redburn ha iniciado la cobertura bursátil de la multinacional italiana con una recomendación de compra y un precio objetivo de 21 euros por acción, apoyándose en las perspectivas de negocio que abre la integración del fabricante danés de audífonos.
Rothschild prevé que la compra de GN Hearing elevará el crecimiento y la rentabilidad de Amplifon
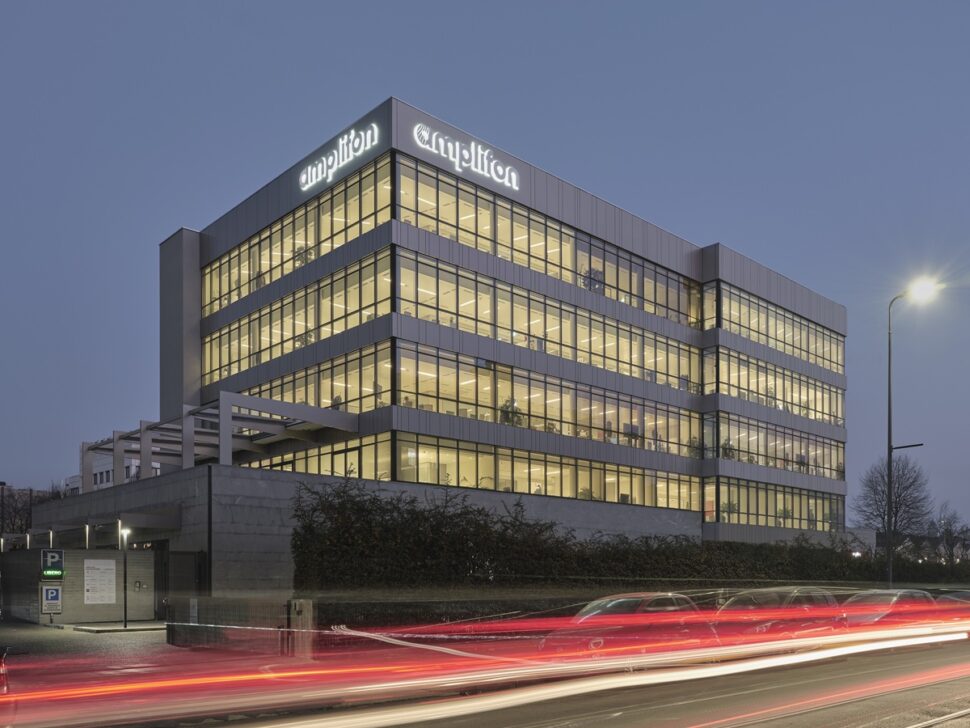
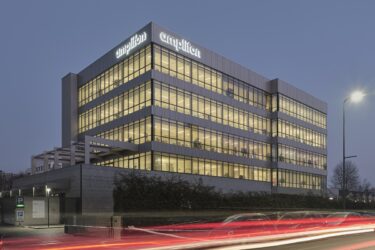
Sede de Amplifon en Milán.
Por
Redacción
- 27/10/2026
Según Il Sole 24 Ore Radiocor, los analistas consideran alcanzables las sinergias anunciadas por Amplifon, estimadas entre 60 y 80 millones de euros de ebitda hasta 2029. Estas ganancias procederían principalmente del incremento del suministro de productos de GN Hearing a la red comercial de la compañía italiana.
Amplifon accede a un crédito de 1.350 millones para financiar la compra de GN Hearing
El informe contempla un crecimiento anual compuesto de los ingresos del 6,3% entre 2027 y 2030 para el grupo resultante de la operación. Esta tasa supera en 1,2 puntos porcentuales la estimación correspondiente a Amplifon si continuara operando de manera independiente.
Las previsiones también apuntan a una mejora de la rentabilidad. Rothschild estima que el margen ebitda ajustado podría alcanzar el 27,9% en 2030, frente al 25,7% previsto para Amplifon sin la integración de GN Hearing.
En cuanto al beneficio por acción, los analistas proyectan un crecimiento anual compuesto del 19,2% entre 2027 y 2030, apoyado en las ventajas de integrar la fabricación de audífonos y su distribución comercial.
Las estimaciones de Rothschild están condicionadas a la finalización de la transacción y a la materialización de las sinergias previstas.
Compartir:
Redacción
Lo + visto
Publicidad
Publicidad
Publicidad
Newsletter
Suscríbete a la newsletter de modaengafas.com
Noticias relacionadas
Audiología
Audiología
Audiología
Audiología
Audiología